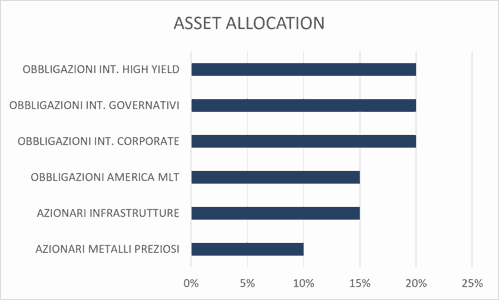
Nel mese di ottobre abbiamo assistito a una rotazione settoriale all'interno dei mercati azionari con prese di beneficio sui titoli legati all'IA e un rialzo dei settori Value come l'Healthcare.
Mancano ancora chiari segnali di inversione del trend rialzista principale dei mercati azionari, ma è consigliabile mantenere un'esposizione molto prudente puntando invece sui titoli obbligazionari a lungo termine Investment Grade e sui metalli preziosi.
Ridiscendono i rendimenti obbligazionari dopo i rialzi degli ultimi mesi ed è probabile che questo movimento prosegua nel corso delle prossime settimane.
Nel corso del mese di ottobre i titoli di Stato a lungo termine hanno toccato un nuovo minimo dell'anno intorno al giorno 8 per poi riprendersi progressivamente pur in assenza di notizie incoraggianti: il TBond ha chiuso il mese a 108 punti (dal minimo di 101 di inizio ottobre) e il rendimento del decennale è sceso al 4,92% dal massimo fatto segnare al 5,35%.
Lo scenario macro non è di facile lettura, soprattutto per l'economia americana, mentre è più chiaro per l'Europa, indebolita dal significativo trasferimento di reddito dati consumatori a produttori di energia: i dati del PIL del terzo trimestre mostrano tassi di crescita vicino allo zero per le principali economie dell'area Euro.
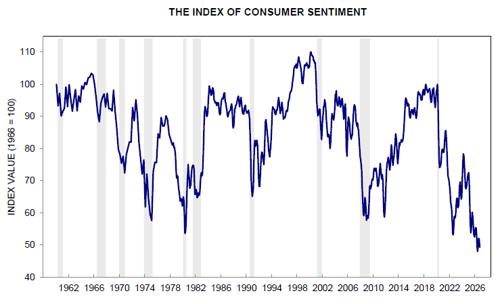
Per quanto concerne invece l'economia USA la prima stima della crescita del PIL del terzo trimestre è stata superiore alle attese al 3,4% (tasso annualizzato rispetto al trimestre precedente) dal 2,2% del secondo trimestre, grazie alla componente degli investimenti in IA. Allo stesso tempo la fiducia dei consumatori calcolata dall'Università del Michigan è scesa i minimi degli ultimi decennali (grafico in basso).
Questo non sembra però avere un impatto sulla spesa dei consumatori, cresciuta dello 0,9% in agosto e dello 0,5% in settembre, ben oltre l'aumento dei redditi, con conseguenze ulteriore diminuzione della propensione al risparmio (grafico in basso). E' però da notare che dell'aumento della spesa dei consumatori di 113 miliardi di dollari in settembre ben 45,7 sono stati per carburanti ed energia.
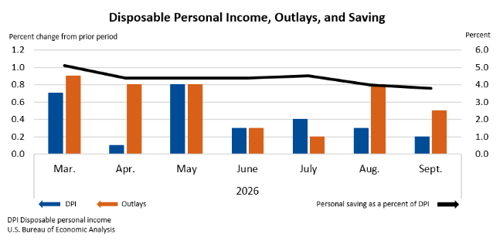
Lo scenario è quindi di un'economia in crescita per gli investimenti fissi e per l'aumento dei consumi in larga parte per l'energia, con la componente estera che sottrae significativamente alla crescita del PIL reale.
Per quanto riguarda invece le pressioni inflazionstiche queste appaiono più marcate in Europa con la prima stima dell'inflazione in Italia al 5,4% e al 3,4% in Francia, aumenti causati dalla forte crescita dei costi energetici.
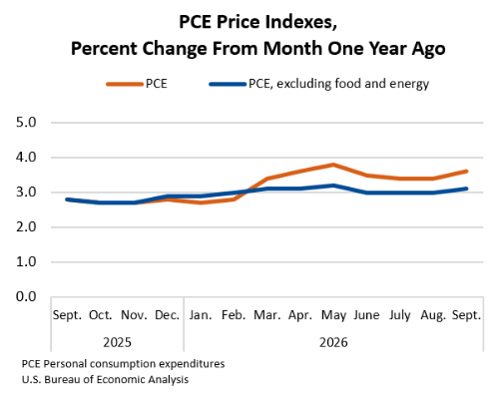
Negli USA invece il dato sui prezzi PCE contenuto nel report sui redditi e i consumi di settembre è uscito in linea con le attese al 3,6% tendenziale per l'indice globale e al 3,1% per l'indice Core (grafico in basso). I movimenti di questo secondo indice sono piuttosto fermi ormai da mesi e non mostrano una particolare accelerazione delle pressioni inflazionistiche.
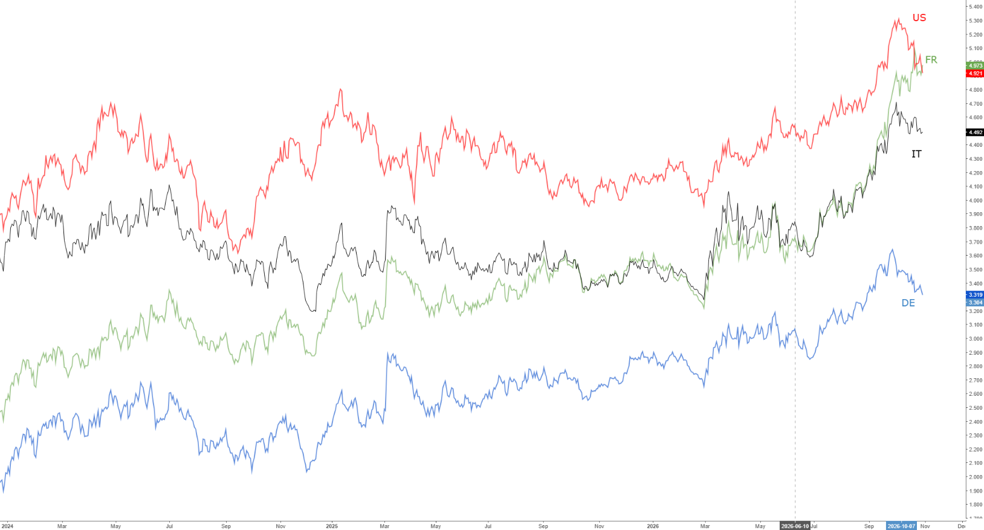
I rendimenti dei titoli decennali hanno chiuso il mese in generale discesa con quello del Treasury decennale al 4,92% e quello del Bund a 3,32%, mentre quello dell'OAT è finito a 4,97% (grafico in basso). E' probabile che nel corso delle prossime settimane prosegua la fase di ridiscesa dei rendimenti, soprattutto se rientreranno le tensioni tra Stati Uniti e Iran con conseguente ridiscesa dei prezzi petroliferi.
MERCATI AZIONARI
Il mese di ottobre è stato contraddistinto da una notevole divergenza tra i vari mercati azionari, in quanto il tema dominante della correzione dei titoli legati all'Intelligenza Artificiale ha coinvolto soprattutto Wall Street: il Nasdaq100 ha perso il 6,5% nel corso del mese (grafico in basso), mentre l'SP500 ha limitato le perdite a 100 punti o l'1,3%.
Positivi invece i mercati europei nonostante il Brent rimanga sui massimi degli ultimi mesi: lo Stoxx600 ha guadagnato il 2% circa nel corso del mese.
Il settore legato all'intelligenza artificiale (AI) è stato quelle più penalizzato: gli investitori sono preoccupati per l'incertezza dei rendimenti derivanti dai miliardi di dollari investiti nella costruzione delle infrastrutture per l'intelligenza artificiale, nonché per la sostenibilità del ricorso all'emissione di debito e di nuove azioni per finanziare questa espansione
L'indice SOX dei semiconduttori è stato particolarmente penalizzato, mentre se guardiamo ai principali titoli tecnologici a Wall Street Apple rimane il migliore con un +25,5% da inizio anno mentre Google perde l'8,7% dopo il tracollo della scorsa settimana dopo la trimestrale, ma anche Meta e Amazon sono in rosso a causa del cash flow negativo per gli investimenti nell'IA (grafico in basso).
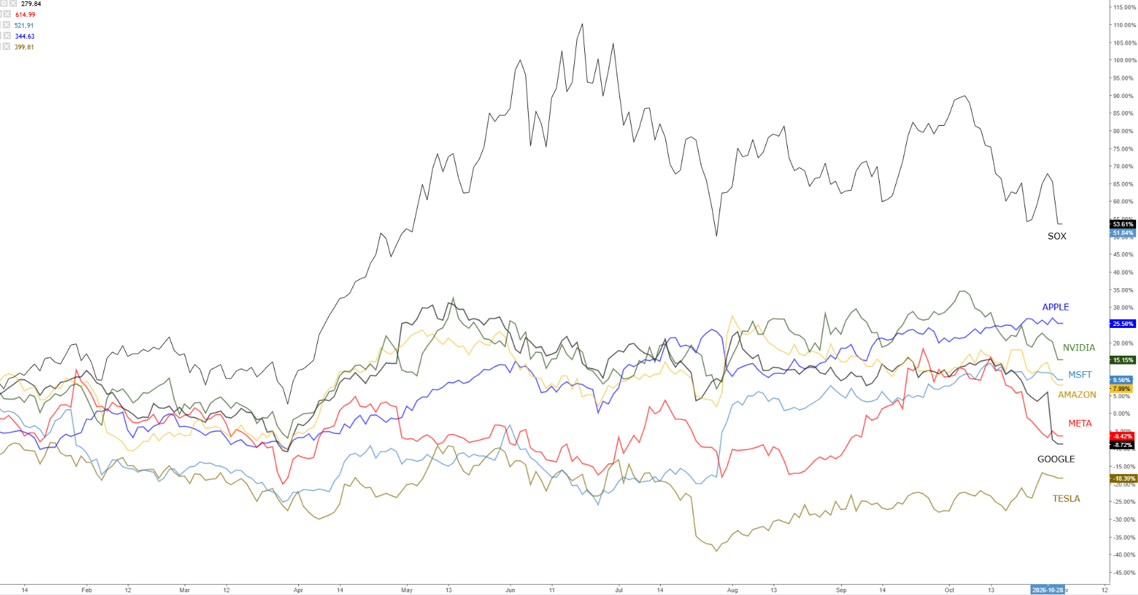
La fase di rotazione dai titoli tecnologici a quelli Value dovrebbe proseguire nel corso delle prossime settimane, e visto il peso dei primi all'interno degli indici americani è probabile che prosegua la correzione di questi ultimi.
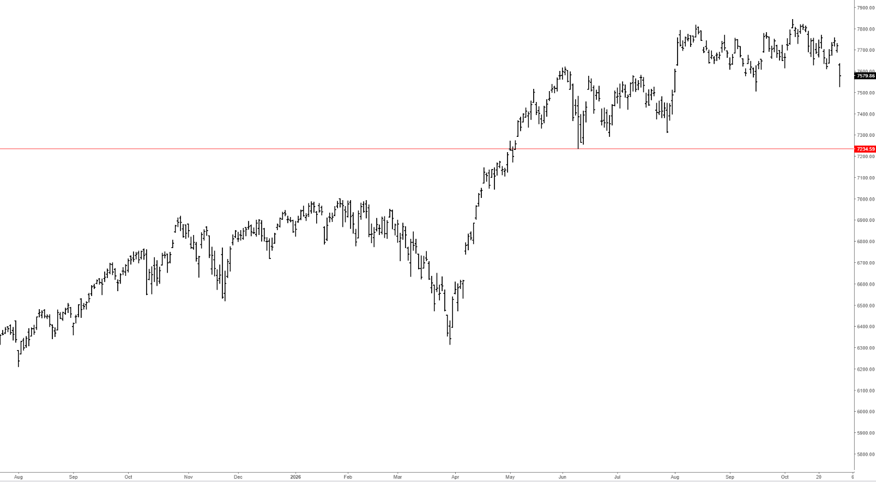
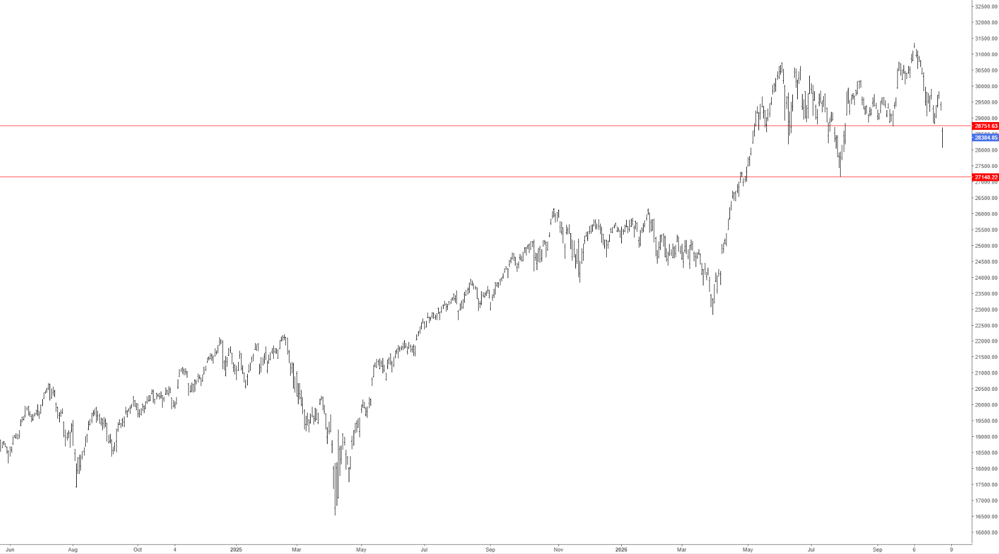
Ricordiamo però che l'SP500 non ha ancora violato al ribasso alcun supporto e che mancano quindi ancora chiari segnali di inversione del trend rialzista (grafico in basso).
Sono molteplici i fattori che consigliano prudenza, dalle valutazioni storicamente elevate ai rendimenti obbligazionari competitivi, ed è quindi consigliabile favorire i settori più difensivi. La correzione dei metalli preziosi e dei titoli minerari offre un'opportunità importante per diversificare il portafoglio in questo settore.