Nelle ultime settimane abbiamo assistito a una notevole divergenza tra i mercati obbligazionari, in caduta libera, e quelli azionari, che hanno mostrato una notevole capacità di tenuta vicini ai massimi.
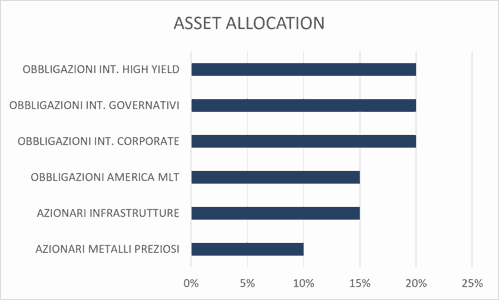
Mancano ancora segnali di inversione del trend rialzista principale dei mercati azionari e proseguono al contrario gli acquisti sul settore tecnologico, ma è consigliabile mantenere un'esposizione molto prudente puntando invece sui titoli obbligazionari a lungo termine Investment Grade e sui metalli preziosi.
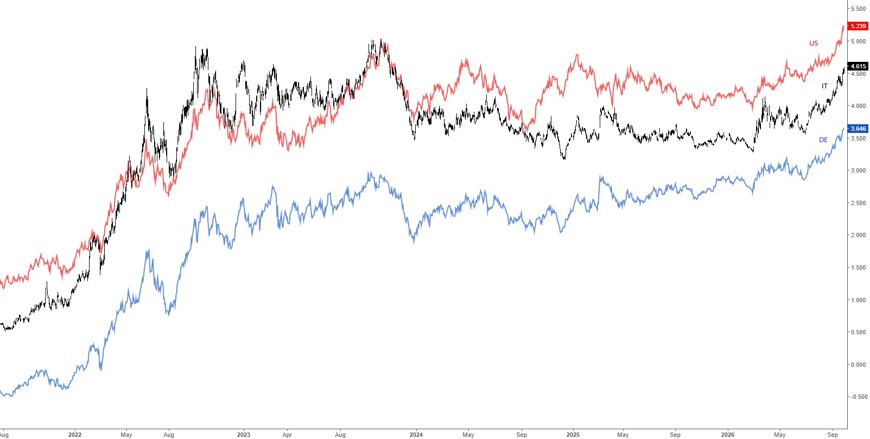
Anche il mese di settembre è stato caratterizzato da rendimenti obbligazionari in aumento, con quello del Treasury decennale che ha fatto segnare nuovi massimi degli ultimi anni, finendo intorno al 5,2%. Nuovi massimi decennali anche per il Bund, al 3,65%, mentre il rendimento del BTP decennale, al 4,62%, rimane sotto il massimo del 2023 (grafico in basso).
La BCE e la Federal Reserve hanno rispettato le attese, alzando i tassi di un quarto di punto a metà mese, rispettivamente al 2,5% (tasso sui depositi) e al 3,75-4,0%, citando i livelli dell’inflazione ancora sopra il target del 2%. Nell’area euro, il tasso di inflazione è salito al 3,4% in agosto, a causa dell’aumento del 14,3% dei prezzi energetici, esattamente come negli USA, dove i prezzi dell’energia sono aumentati del 16,3%. Non è però chiaro se sia utile alzare i tassi a fronte di uno shock di offerta, visto che le pressioni inflazionistiche non sono legate a un eccesso di domanda. Le banche centrali, tuttavia, sembrano intenzionate ad aumentare ulteriormente i tassi entro la fine dell’anno.
Gli aumenti dei rendimenti obbligazionari e dei tassi a breve andranno a colpire consumatori già indeboliti dall’aumento dei prezzi energetici, ed è lecito attendersi un peggioramento della congiuntura nel corso dell’ultimo trimestre dell’anno, sia in Europa sia negli Stati Uniti. Le condizioni finanziarie dei consumatori USA sono in progressivo peggioramento, con un aumento del debito privato e delle insolvenze, e l’aumento dei tassi verosimilmente contribuirà ad aggravare la situazione.
I livelli raggiunti dai rendimenti a lungo termine dei titoli di Stato Investment Grade appaiono ora molto interessanti ed è quindi giustificato aumentare la duration media dei portafogli in questa fase di eccessiva negatività degli investitori, favorendo le emissioni dei Paesi europei e di quelli emergenti.
MERCATI AZIONARI
Il mese di settembre è stato tutto sommato neutrale per i mercati azionari nonostante il'ampio aumento dei rendimenti obbligazionari e i rialzi dei tassi a breve da parte della BCE e della Federal Reserve: l'SP500 ha chiuso il mese invariato, ma il Nasdaq100 ha guadagnato quasi il 3% mentre i mercati europei hanno chiuso in leggero ribasso, con lo STOXX600 che ha perso il 2% circa.
L'indice Sox del settore dei semiconduttori ha guidato il rialzo (grafico in basso), ma tutti i titoli tecnologici hanno guadagnato terrenno, con Meta in primo piano.
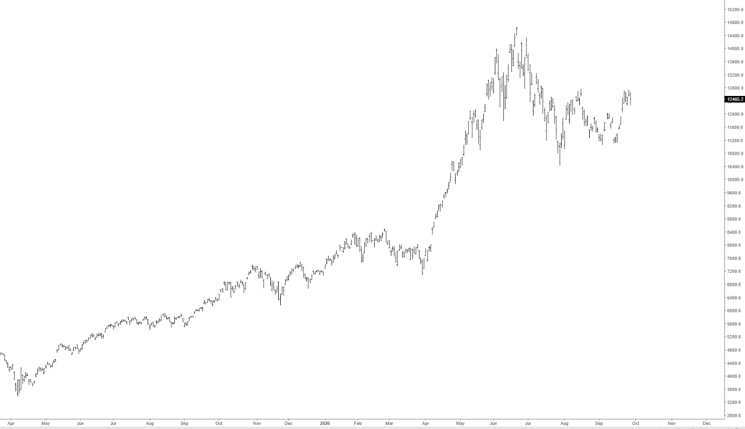
Ha sorpreso gli analisti la tenuta dei mercati azionari a fronte del continuo rialzo dei rendimenti obbligazionari, ma al momento sembra ancora prevalere l'impatto positivo del tema dell'Intelligenza Artificiale e i flussi degli investitori continuano ad essere orientati sugli ETF del settore.
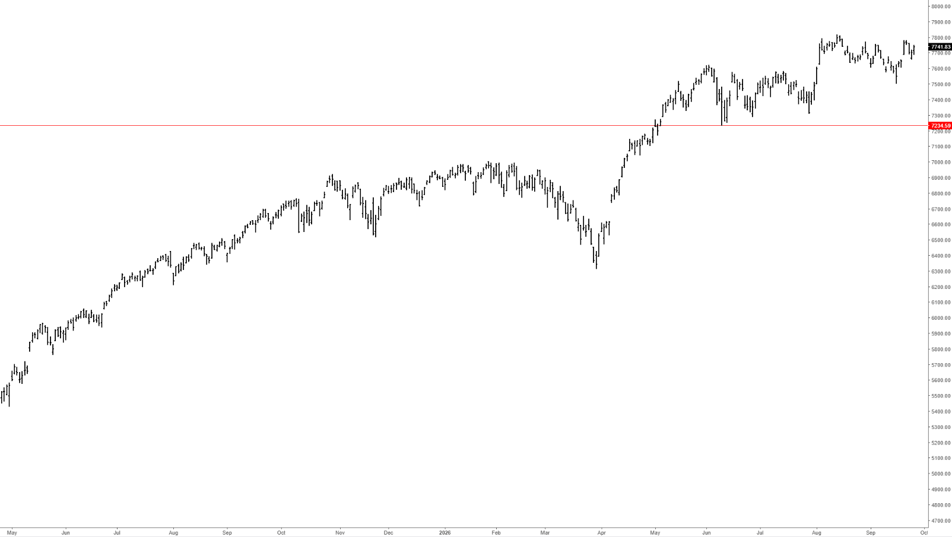
Nemmeno i prezzi petroliferi alle stelle, soprattutto quelli del diesel, sembrano preoccupare gli investitori, ma il tono dei mercati può cambiare velocemente senza preavviso e senza una causa particolare, ed è pertanto consigliabile molta prudenza in questa fase di mercato: se non si hanno posizioni sui mercati azionari è meglio rimanere fuori dal mercato, mentre in caso contrario è consigliabile essere pronti a ridurle in caso di discesa sotto ai primi supporti: per l'indice SP500 il supporto principale rimane da mesi a 7230 punti (grafico in basso).
Le valutazioni dei titoli tecnologici rimangono molto elevate e il rialzo dei prezzi petroliferi e dei rendimenti obbligazionari stanno indebolendo la posizione dei consumatori aumentando il rischio di un peggioramento della congiuntura internazionale. E' quindi consigliabile concentrare le posizioni azionarie su settori come quello delle utilities.
I metalli preziosi hanno corretto ampiamente nel corso del mese ed è consigliabile iniziare a costruire posizioni sia direttamente su oro e argento, sia sui titoli minerari.