A cura di Anita Patel, Investment Director di Capital Group
Le allocazioni all’azionario USA hanno spesso un ruolo centrale all’interno dei portafogli dei clienti. Offrono un’ampia esposizione al singolo mercato azionario più grande e più liquido al mondo, da tempo caratterizzato da stabilità, liquidità e politiche favorevoli agli azionisti. Essendo la singola esposizione più consistente in molti mix di asset e un fattore chiave sia per la crescita a lungo termine sia per il rischio complessivo del portafoglio, la modalità di implementazione di tale allocazione merita un’attenta riflessione.
Una strategia core sul mercato azionario USA mira in genere a offrire un’esposizione ampia e diversificata, articolata tra diversi settori e fattori di rischio. Questo posizionamento riflette la posizione media che un portafoglio dovrebbe assumere nel tempo, non necessariamente in ogni momento del ciclo.
Dopo diversi anni caratterizzati dalla predominanza di un ristretto gruppo di titoli mega cap, la leadership del mercato inizia ad ampliarsi e tale cambiamento ha implicazioni concrete sul modo in cui dovrebbe essere posizionata l’esposizione core all’azionario USA.
Il punto di partenza di oggi: un mercato estremamente concentrato - Per capire dove siamo oggi, è utile ricordare come ci siamo arrivati. Anni di afflussi verso strategie basate su indici ponderati per la capitalizzazione di mercato hanno indirizzato meccanicamente volumi sempre maggiori di capitale verso un ristretto gruppo di società. Dato che, per natura, questi flussi passivi non tengono conto di valutazioni, qualità del business o esposizione economica, molti portafogli potrebbero presentare un’esposizione a un ristretto gruppo di leader degli indici ben maggiore di quanto gli investitori possano immaginare.
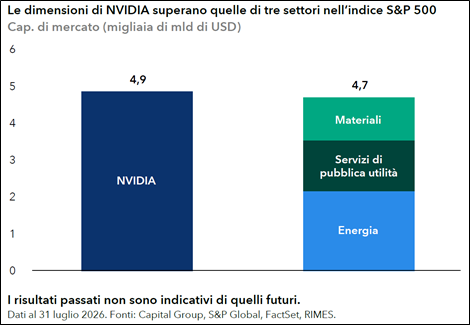
La concentrazione del mercato statunitense è diventata una caratteristica distintiva del panorama degli investimenti odierno. A fine luglio 2026, i dieci maggiori titoli dell’S&P 500 rappresentavano oltre il 39% della capitalizzazione di mercato complessiva dell’indice – un livello di concentrazione che ha ormai superato persino i picchi raggiunti durante la bolla delle dot-com nel marzo 2000. In termini di capitalizzazione di mercato, NVIDIA ha ormai raggiunto dimensioni superiori a quelle complessive dei settori di materiali, servizi di pubblica utilità ed energia dell’S&P 500.
Tuttavia, la concentrazione non si limita a un ristretto gruppo di titoli mega cap. Può manifestarsi a livello di singole società, settori e comparti, lasciando gli investitori più esposti di quanto possano rendersi conto a un numero ristretto di fattori trainanti dei rendimenti. Di conseguenza, i portafogli possono essere più vulnerabili quando cambia la leadership di mercato o si verificano periodi di volatilità.
Cosa significa “concentrazione” quando cambia la leadership del mercato
Nei mercati caratterizzati da un’elevata concentrazione, un limitato gruppo di titoli può contribuire in misura sproporzionata ai guadagni. Tuttavia, quando la leadership di mercato inizia ad ampliarsi o la volatilità aumenta, quella stessa concentrazione può trasformarsi in una fonte di rischio. Poiché le strategie passive replicano l’indice indipendentemente dalle valutazioni o dai fondamentali aziendali, gli investitori mantengono una forte esposizione ai titoli a maggiore capitalizzazione del mercato, proprio in una fase in cui la leadership potrebbe essere in evoluzione.
Abbiamo già assistito a questo fenomeno. Una volta durante la flessione del 2022 e di nuovo dopo il Liberation day nel 2025. In entrambe le occasioni, appena sette titoli – quelli delle cosiddette Magnifiche Sette – hanno contribuito per oltre il 50% al calo dell’S&P 500. Le strategie passive sono efficienti, ma offrono un controllo limitato. Sono concepite per replicare l’andamento dei rendimenti dell’indice piuttosto che per gestirne gli squilibri, quindi seguono bene l’andamento del mercato ma non sono in grado di correggerlo.
I gestori attivi hanno invece la flessibilità necessaria per ridurre il rischio, riallocare gli investimenti in modo difensivo e perseguire la resilienza. Si tratta di una distinzione importante quando la volatilità aumenta o quando la leadership inizia a cambiare.
La concentrazione raramente è destinata a durare: la storia insegna che la leadership tende ad ampliarsi
Una leadership di mercato sempre più concentrata attorno a opportunità interessanti è un fenomeno ricorrente nei mercati, che non si è mai protratto a tempo indefinito. Due chiari esempi del passato illustrano bene il concetto: nel 1980, le società di combustibili fossili rappresentavano il 29% dell’S&P 500 (oggi sono meno del 3%) e, al culmine del boom economico giapponese tra il 1989 e il 1990, le azioni giapponesi arrivarono a rappresentare il 44% dell’indice MSCI World (oggi sono circa il 5%).
Questa volta potrebbe essere diverso?
Alla luce degli elementi disponibili, non sembrerebbe. Nel corso dell’ultimo secolo, la concentrazione si è in genere ridotta in uno di questi due modi:
• Riduzioni dovute a crolli: È quanto è accaduto nel 1929, con il fenomeno delle azioni Nifty Fifty tra il 1972 e il 1973, e con lo scoppio della bolla delle dot-com tra il 1999 e il 2000. In questi casi, valutazioni eccessivamente elevate si sono scontrate con uno shock sul credito, sulla liquidità o sugli investimenti in conto capitale, e i titoli leader hanno subito perdite maggiori rispetto alla media del mercato.
• Ampliamenti della leadership: Il boom dei titoli “-tronics” tra l’inizio e la metà degli anni Sessanta rappresenta un esempio, così come la metà degli anni Ottanta e il periodo 2003-2008. In questi ultimi esempi non si è verificato un vero e proprio crollo, ma un cambiamento del regime di crescita o di inflazione ha consentito ai titoli che seguivano i leader di crescere più rapidamente rispetto a questi ultimi.
La lezione per gli investitori è che un portafoglio concentrato sui titoli che oggi guidano il mercato potrebbe entrare in crisi in entrambi gli scenari, sia in caso di brusca correzione dei mercati, sia nel più graduale processo di ampliamento della leadership. I leader di un’epoca raramente sono i leader di quella successiva. I gestori attivi possono adattarsi all’evolversi della leadership di mercato, avvalendosi di ricerche e del proprio giudizio. Una chiara comprensione dei fondamentali aziendali può rivelarsi particolarmente importante quando l’entusiasmo diventa generalizzato. Questo non significa mettere in discussione l’opportunità di investire nelle società protagoniste dell’era dell’intelligenza artificiale. Molte sono aziende straordinarie con prospettive durature. Laddove un’approfondita ricerca fondamentale ne rafforzi la convinzione, i gestori attivi dovrebbero investire nei titoli che traggono vantaggio dall’IA. La ricerca fondamentale può aiutare a identificare opportunità di rendimento interessanti corrette per il rischio, mentre la selezione attiva dei titoli consente di dimensionare le posizioni tenendo conto del fatto che gli indici di mercato possono raggiungere livelli di concentrazione molto elevati.
Segnali di ampliamento della leadership del mercato statunitense in atto
Sebbene la concentrazione del mercato rimanga elevata, si rilevano i primi segnali di un iniziale ampliamento della leadership del mercato. Negli ultimi 18 mesi, una gamma più ampia di settori e società ha iniziato a contribuire ai rendimenti, lasciando intendere che la leadership sta diventando meno ristretta.
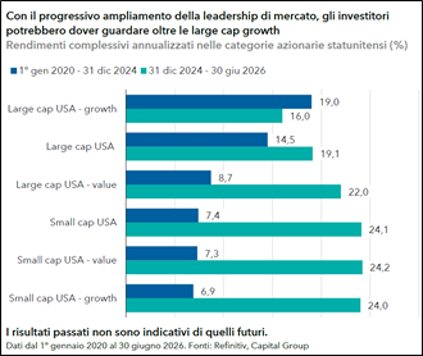
A una maggiore diversificazione dei rendimenti di mercato si è accompagnato un ampliamento della leadership sul fronte degli utili. Fino a poco tempo fa, gran parte della crescita degli utili delle azioni USA era concentrata nei titoli tecnologici. Oggi, tuttavia, altri settori stanno contribuendo in misura sempre maggiore, con aree quali l’energia e i materiali che registrano una forte crescita degli utili, mentre i margini di profitto hanno raggiunto livelli record. Nel secondo trimestre del 2026, gli utili dell’S&P 500 sono cresciuti del 52%, con otto degli 11 settori dell’indice che hanno registrato una crescita degli utili a doppia cifra. Questi sviluppi lasciano intendere che le opportunità potrebbero estendersi oltre i titoli a maggiore capitalizzazione del mercato, rafforzando la necessità di un approccio più diversificato agli investimenti azionari statunitensi. Con la crescente diffusione delle opportunità di investimento, la ricerca fondamentale e la selezione dei titoli possono assumere un ruolo più importante nell’identificare i titoli che guidano il mercato ed evitare le aree in cui le valutazioni potrebbero risultare meno interessanti. A maggior ragione nel caso di segmenti di mercato quali le azioni small cap e mid cap, dove la copertura degli analisti è spesso più limitata e le inefficienze tendono a persistere. In un mercato che resta concentrato, ma in cui, al suo interno, la leadership si sta progressivamente ampliando, la capacità di gestire il rischio di ribasso e costruire un portafoglio più resiliente potrebbe rivelarsi importante tanto quanto quella di cogliere le opportunità di rialzo.
Perché un mercato più ampio rafforza l’utilità di un’esposizione core attiva
La leadership ristretta dei titoli mega cap, il forte momentum, i persistenti afflussi verso strumenti passivi e la ridotta dispersione hanno reso l’esposizione agli indici il fattore dominante dei rendimenti, in particolare nel segmento delle large cap USA. Riteniamo che queste condizioni abbiano natura ciclica piuttosto che strutturale, ma hanno creato un contesto difficile per molti gestori attivi, in cui i movimenti complessivi del mercato si sono spesso rivelati più determinanti dei fondamentali delle singole società. Oggi tale contesto potrebbe iniziare a cambiare. Con il progressivo ampliamento della leadership di mercato e la diminuzione delle correlazioni tra i titoli, i rendimenti dipendono sempre meno da un ristretto gruppo di titoli a maggiore ponderazione negli indici. Questo può ampliare la gamma di opportunità a disposizione dei gestori attivi, consentendo loro di operare una selezione più mirata e di costruire i portafogli sulla base dei fondamentali prospettici, anziché limitarsi a seguire la leadership di mercato. La dispersione è un elemento importante in questo frangente. Per gran parte degli anni 2010, una dispersione relativamente ridotta ha spesso permesso alle azioni di muoversi in maniera sincronizzata, limitando il margine di manovra per una selezione differenziata dei titoli. Di contro, quando le performance divergono in modo più significativo tra le diverse società, i fattori specifici dei singoli titoli tendono ad avere un ruolo più rilevante nei rendimenti, creando maggiori opportunità per i gestori attivi di aggiungere valore attraverso la ricerca, la selezione dei titoli e la costruzione del portafoglio.
