A cura di Philipp E. Bärtschi, CFA, Chief Investment Officer di J. Safra Sarasin
Prospettive macroeconomiche – La solidità del ciclo economico statunitense preannuncia un inasprimento della politica monetaria
L'economia statunitense continua a registrare una crescita solida, sostenuta dagli investimenti in conto capitale legati all'intelligenza artificiale (IA), dalla robusta spesa per consumi e da un mercato del lavoro solido. Gli investimenti nelle infrastrutture IT sono diventati una componente sempre più importante della domanda finale, mentre i guadagni dei mercati azionari e i conseguenti effetti ricchezza hanno contribuito ad attutire l'impatto dei tassi d'interesse più elevati. Gli effetti positivi del boom degli investimenti si stanno progressivamente estendendo dal settore tecnologico all'industria manifatturiera. Tuttavia, l’inflazione core persistentemente elevata e la nuova risalita dei prezzi dell'energia indicano che la politica monetaria non è ancora sufficientemente restrittiva. Prevediamo pertanto che la Fed procederà a un ulteriore inasprimento della politica monetaria a dicembre, con un rialzo dei tassi d'interesse al 4,25%, cui seguiranno ulteriori aumenti nel corso del 2027.
L'area euro continua a dimostrarsi più resiliente del previsto, sostenuta da una ripresa del settore manifatturiero, da una maggiore domanda esterna e dalla politica fiscale espansiva della Germania. A causa dell'aumento dell'inflazione trainato dai prezzi dell'energia, prevediamo che la BCE aumenterà il tasso sui depositi al 2,75% a dicembre, per poi procedere a un ulteriore rialzo dei tassi d'interesse all'inizio del 2027. Nel frattempo, la Francia sta diventando sempre più motivo di preoccupazione. L'instabilità politica e l'assenza di un programma credibile di risanamento fiscale stanno attualmente spingendo i costi di finanziamento della Francia verso nuovi massimi.
Tuttavia, per stabilizzare il rapporto debito/PIL della Francia sarebbe necessario un significativo miglioramento del saldo primario, un obiettivo che si preannuncia politicamente difficile da raggiungere in vista delle elezioni presidenziali del 2027 e che continuerà probabilmente a pesare sull'euro. L'economia svizzera rimane solida e il contenuto livello dell'inflazione core consente alla Banca nazionale svizzera (BNS) di procedere a un inasprimento della politica monetaria soltanto graduale. Prevediamo che la BNS porterà il proprio tasso di riferimento allo 0,5% nel primo semestre del prossimo anno. Data la sua elevata sensibilità ai prezzi dell'energia, l'economia britannica continua a dover affrontare una difficile combinazione di crescita moderata e inflazione persistente. Le perduranti pressioni sui prezzi indicano la necessità di un ulteriore inasprimento della politica monetaria nei prossimi mesi.
L'economia giapponese continua a beneficiare di esportazioni robuste, dell'aumento dei salari reali e delle misure di politica fiscale. Il boom globale degli investimenti nell'intelligenza artificiale ha dato un particolare impulso all'industria dei semiconduttori, mentre l'indebolimento dello yen sta fornendo un ulteriore sostegno agli esportatori. Le rinnovate pressioni inflazionistiche indicano la prospettiva di un ulteriore inasprimento della politica monetaria. La dinamica dell'economia cinese rimane contrastante. Alle solide esportazioni si contrappongono una domanda interna debole e la persistente fragilità del settore immobiliare. Sebbene i consumi e gli investimenti privati continuino a essere deboli, è probabile che le misure attive di politica fiscale sostengano una moderata ripresa verso la fine dell'anno. Nel resto dell'Asia, le economie strettamente integrate nelle catene globali di approvvigionamento del settore tecnologico si trovano in una posizione relativamente favorevole.
Obbligazioni – Gli elevati premi per il rischio stanno facendo salire i livelli dei rendimenti
La revisione delle prospettive di politica monetaria e dei dubbi sulla sostenibilità delle finanze pubbliche ha accresciuto la volatilità sui mercati dei titoli di Stato. Le scadenze a breve termine riflettono principalmente le aspettative di ulteriori rialzi dei tassi d'interesse, mentre quelle a più lungo termine risentono delle crescenti incertezze sull'inflazione, dell'aumento del debito pubblico e dell'incremento dei premi a termine (term premium). I mercati obbligazionari europei sono stati particolarmente penalizzati dalle difficoltà di bilancio della Francia, con lo spread tra i rendimenti dei titoli di Stato francesi e tedeschi a 10 anni che si è ampliato fino a circa 150 punti base. È probabile che gli spread creditizi dei titoli francesi continuino ad aumentare finché non sarà chiaro a quale livello la BCE sarebbe disposta a intervenire.
La Francia paga tassi d'interesse più elevati rispetto agli altri Paesi dell'area euro
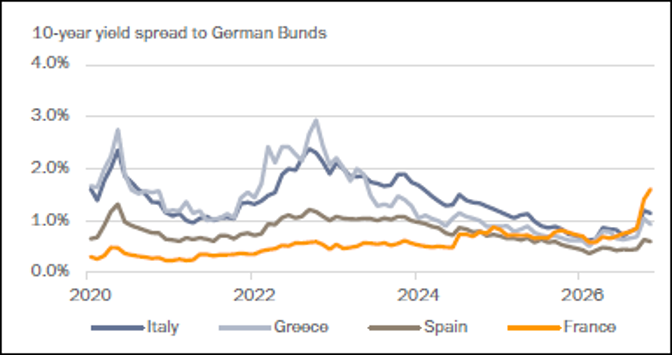
Fonte: LSEG Datastream, Bank J. Safra Sarasin, 30.10.2026.
Continuiamo a privilegiare i titoli di Stato a medio termine, i cui rendimenti iniziali più elevati offrono interessanti opportunità in termini di carry e roll-down. Gli spread creditizi delle obbligazioni societarie si sono ampliati rispetto ai livelli eccezionalmente contenuti, in particolare nei segmenti con rating più basso.
Le obbligazioni high yield e quelle AT1 (Additional Tier 1) appaiono entrambe valutate a livelli ragionevoli, ipotizzando che l'economia rimanga solida.
Azioni – Rialzi moderati, mentre le preoccupazioni legate all'intelligenza artificiale pesano sui mercati
A ottobre, i mercati azionari globali non sono riusciti a mettere a segno ulteriori guadagni. Ciò è riconducibile a diversi fattori, tra cui l'aumento dei tassi d'interesse e le incertezze geopolitiche, che hanno compensato l'impatto positivo dei solidi utili societari.
Le azioni statunitensi hanno mostrato una tenuta relativamente migliore, nonostante la debolezza del settore tecnologico. I titoli energetici hanno beneficiato dell'aumento dei prezzi del petrolio, mentre il settore finanziario ha continuato a registrare una performance inferiore a quella del mercato nel suo complesso.
In prospettiva, prevediamo che il perdurare degli investimenti nell'intelligenza artificiale e la crescita degli utili continueranno a sostenere le azioni. Tuttavia, è probabile che i rialzi dei prezzi si moderino nei prossimi mesi, a fronte dell'attenuarsi del sostegno macroeconomico e dell'aumento dei tassi di attualizzazione.
Continuiamo a privilegiare i mercati sviluppati rispetto a quelli emergenti, con Stati Uniti e Svizzera come nostre preferenze regionali.
A livello settoriale, la rotazione del mercato dai titoli ciclici a quelli più difensivi, come i beni di consumo di prima necessità o il settore sanitario, dovrebbe proseguire.
Valutazioni dell’azionario leggermente inferiori alla media degli ultimi dieci anni
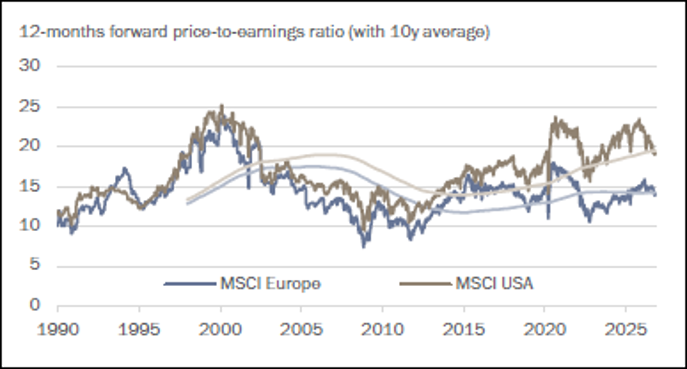
Fonte: LSEG Datastream, Bank J. Safra Sarasin, 30.10.2026.
Grazie alla forte crescita degli utili, a fronte di prezzi azionari rimasti stabili o lievemente diminuiti, le valutazioni dei mercati azionari si sono notevolmente ridimensionate negli ultimi mesi. Sia negli Stati Uniti sia in Europa, le valutazioni si collocano ora al di sotto della loro media di lungo periodo e sono pertanto tornate a livelli più interessanti. Il sentiment di mercato è peggiorato sensibilmente e gli investitori hanno ridotto la propria esposizione al rischio. Questa combinazione di fattori crea un contesto favorevole a un possibile rally dei mercati azionari verso la fine dell'anno.
Asset allocation – Lieve aggiustamento a favore delle obbligazioni
Gli elevati tassi di crescita e gli utili societari superiori alla media continuano a delineare un contesto favorevole per gli asset rischiosi. Di conseguenza, manteniamo la nostra posizione di sovrappeso sui titoli azionari. Continuiamo a privilegiare le azioni dei mercati sviluppati rispetto a quelle dei mercati emergenti. La nostra allocazione obbligazionaria rimane leggermente sottopesata. Tuttavia, abbiamo approfittato della recente ripresa dei rendimenti obbligazionari per ridurre lievemente la nostra esposizione ai titoli di Stato dei mercati emergenti e aumentare, in misura corrispondente, quella alle obbligazioni high yield. Rimane invariata la nostra allocazione neutrale all'oro e alle materie prime.
Ci aspettiamo che i mercati finanziari chiudano l'anno con un andamento positivo e confermiamo la nostra strategia nonostante l'aumento della volatilità. Tuttavia, alla luce degli elevati prezzi del petrolio, dell'inasprimento delle condizioni di finanziamento e dell’incertezza fiscale, per il 2027 potrebbe essere opportuno adottare un posizionamento più difensivo.
