Nel Bond Bulletin di questa settimana analizziamo i motivi per cui il rafforzamento dei fondamentali sovrani dei Mercati Emergenti, i generosi rendimenti reali e la maggiore stabilità della base di investitori rendono questa classe di attivo sempre più difficile da ignorare.
FONDAMENTALI
Senza far rumore, i fondamentali sovrani dei Mercati Emergenti sono andati rafforzandosi al punto che, secondo diversi parametri, risultano oggi paragonabili a quelli dei Paesi Sviluppati. Il disavanzo pubblico mediano dei Mercati Emergenti si è ridotto al 3,6% circa del PIL, un netto miglioramento rispetto al 2022 e un livello abbondantemente al di sotto del disavanzo medio del 4,9% registrato dai principali Mercati Sviluppati. Il contrasto è ancora più netto per quanto riguarda l’indebitamento, dove i livelli mediani del debito dei Mercati Emergenti si attestano intorno al 60% del PIL a fronte del 112% circa dei Mercati Sviluppati, un divario che continua ad ampliarsi in favore dei primi. Anche l’inflazione ha registrato un rallentamento, evidenziato dal dato mediano sceso al 3,8% circa su base annua, consentendo alle Banche Centrali, che in precedenza avevano operato un’energica stretta monetaria, di rafforzare la propria credibilità, anziché cercare di conquistarsela. Il risultato è un tasso di rendimento reale mediano pari all’incirca al 3,1%, decisamente positivo e ben diverso da quello offerto dai Mercati Sviluppati, i cui tassi reali sono negativi o piatti. Alla base di tutto ciò troviamo l’indebolimento del Dollaro statunitense, che agevola le condizioni finanziarie dei Paesi Emergenti, riducendo i costi di servizio del debito in valuta forte e assicurando un sostegno alle valute locali. Nel complesso, queste dinamiche descrivono una classe di attivo che ha portato a termine il difficile compito del risanamento, contrariamente a gran parte del Mondo Sviluppato che ha lasciato che le proprie finanze pubbliche andassero alla deriva.
VALUTAZIONI QUANTITATIVE
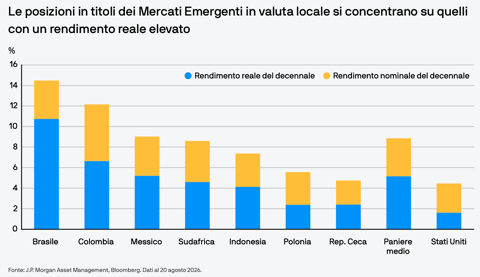
Ed è proprio nell’ambito delle valutazioni che l’opportunità assume i tratti più interessanti. I rendimenti nominali dei Mercati Emergenti spiccano nettamente nel panorama generale del mercato obbligazionario: il debito sovrano emergente offre un rendimento del 7,2% circa, quello societario del 6,7% e quello in valuta locale quasi il 6,2%. Tutti questi rendimenti si collocano ampiamente al di sopra di quelli offerti dai Treasury statunitensi (4,8%), dall’indice Aggregate globale (4,6%) e dai titoli di Stato dell’Eurozona (3,8%). Il quadro relativo ai rendimenti reali è verosimilmente ancora più convincente. I rendimenti reali a dieci anni nei mercati High Yield in valuta locale sono notevoli: in Brasile si avvicinano all’11%, in Colombia si attestano intorno al 6,6% e in Messico sfiorano il 5%, mentre la media del paniere, pari a circa il 5%, supera di gran lunga il livello offerto negli Stati Uniti. Per gli investitori disposti a guardare oltre l’apparente volatilità che da tempo scoraggia chi si occupa di asset allocation, i rendimenti attuali offrono una rara combinazione di elevato carry nominale e una effettiva remunerazione in termini reali. L’indebolimento del Dollaro e la posizione di forza di molte Banche Centrali dei Mercati Emergenti, che possono permettersi di allentare la loro politica monetaria, rendono insolitamente favorevoli le prospettive sia per il carry trade che per l’apprezzamento del capitale. (Tutti i dati al 31 agosto 2026).
FATTORI TECNICI
Il quadro tecnico si è evoluto in modo tale da rassicurare gli investitori che hanno ancora ben presenti le crisi del passato. Il debito dei Mercati Emergenti viene finanziato sempre più spesso dal mercato interno anziché da quello estero e questo riduce la vulnerabilità a possibili reazioni di fuga di capitali all’estero che hanno caratterizzato i cicli precedenti. Attualmente gli investitori nazionali detengono quasi l’87% del debito in valuta locale dei Mercati Emergenti e circa il 53% di tale quota è costituito da titoli di credito: si tratta di un cambiamento significativo in direzione di una struttura di investimento locale più stabile. Questo rafforzamento della comunità di investitori locali funge da ammortizzatore naturale nei periodi di avversione al rischio e riduce la dipendenza dall’instabile fiducia degli investitori esteri. La minore presenza di investitori esteri in numerosi mercati locali lascia inoltre intendere che, qualora gli afflussi dovessero riprendere in modo significativo, questi andrebbero a rafforzare la classe di attivo anziché affollarla e a esporla al rischio di un’inversione di tendenza.
COSA SIGNIFICA PER GLI INVESTITORI OBBLIGAZIONARI?
In un momento in cui le finanze pubbliche dei Mercati Sviluppati appaiono sempre più sotto pressione, il debito dei Mercati Emergenti offre una interessante combinazione tra miglioramento dei fondamentali e valutazioni interessanti, con generosi rendimenti sia nominali che reali sui mercati sovrani, societari e in valuta locale. L’indebolimento del Dollaro statunitense, nonché l’ampliamento e la maggiore resilienza della base di investitori nazionali, riducono le tradizionali vulnerabilità di questa classe di attivo e, a nostro avviso, depongono a favore di un’esposizione selettiva ai mercati in valuta locale caratterizzati da rendimenti reali elevati.
