Gli ultimi dati sull’economia statunitense indicano che i rincari energetici stanno generando effetti secondari. Il Bond Bulletin di questa settimana esamina i parametri monitorati dalla Federal Reserve (Fed) e le possibili implicazioni per gli investitori obbligazionari.
FONDAMENTALI
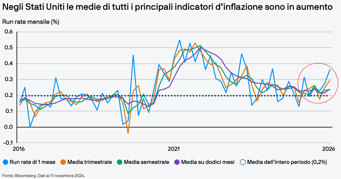
Nonostante da fine ottobre le quotazioni del Brent si siano mosse al ribasso, i prezzi della benzina e del gasolio alla pompa continuano a essere elevati ed emergono i primi segnali di rincari dovuti a effetti secondari. Negli Stati Uniti, le medie di tutti gli indicatori dell’inflazione core salgono, mentre l’inflazione complessiva e quella strutturale legata all’indice dei prezzi al consumo (IPC) si sono rivelate molto più stabili di quanto non ci si aspettasse, sia a settembre che a ottobre, con una distribuzione più uniforme delle pressioni sui prezzi nel settore dei beni e servizi di base. Nel frattempo, l’economia ha continuato a mostrare una buona tenuta. Nel rapporto sull’occupazione di ottobre, che ha fornito risultati migliori del previsto, i posti di lavoro nei settori non agricoli sono aumentati vertiginosamente e il tasso di disoccupazione è leggermente diminuito. Inoltre, le nuove richieste di sussidi di disoccupazione continuano a calare e ultimamente i dati sui salari del settore privato hanno invertito la rotta, mettendo fine a una prolungata tendenza al ribasso. A settembre la crescita salariale ha superato le previsioni e negli ultimi mesi le indagini sulle aspettative salariali hanno segnalato un miglioramento, sostenendo di fatto i consumi che sono il motore dell’economia statunitense. Nel loro insieme, i dati sull’inflazione e sull’economia inducono inaspettatamente i mercati e la Fed a prefigurare una stretta monetaria. Questa settimana, i membri del Federal Open Market Committee (FOMC) hanno affrontato il tema di un innalzamento più rapido del costo del denaro: un governatore ha ventilato la possibilità di aumentare i tassi di interesse di 50 punti base (pb) a dicembre, mentre il presidente della Federal Reserve di Dallas ha sollecitato aumenti accelerati di un quarto di punto per riportare la politica a un “livello moderatamente restrittivo”.
VALUTAZIONI QUANTITATIVE
Nel 2026, i rendimenti dei titoli di Stato hanno fatto molta strada. Al momento, le valutazioni sono convenienti e i Treasury statunitensi stanno per raggiungere i livelli più interessanti dall’inizio del nuovo millennio: da inizio anno, il rendimento del Treasury a 10 anni è salito dal 4,17% al 5,00%, mentre quello a 2 anni è aumentato di 127 pb, dal 3,47% al 4,74% (tutti i dati sono aggiornati all’11 novembre 2026). In altri segmenti del mercato, l’aumento dei rendimenti ha cominciato a generare tensioni. Ad esempio, da gennaio scorso gli spread sulle obbligazioni societarie statunitensi con rating pari o inferiore a CCC sono cresciuti di 450 pb sulla scia dei maggiori costi di rifinanziamento per le imprese. Nel segmento degli hyperscaler, il crescente costo del debito ha attirato maggiore attenzione sui tassi di rendimento richiesti e nelle ultime settimane gli spread sono saliti. Poiché il mercato ha già scontato diversi rialzi dei tassi da parte della Fed, la duration può offrire un’efficace protezione contro il rischio di volatilità dei mercati azionari e obbligazionari. Al momento, le quotazioni di mercato per il tasso terminale e per il tasso neutrale di lungo periodo sono coerenti con le stime più restrittive della Fed, anche se le aspettative di inflazione a lungo termine sono stabili: negli Stati Uniti il tasso di inflazione di pareggio a 10 anni è al 2,21% (al 11 novembre 2026).
Fattori tecnici
Riteniamo che alla fine di settembre i mercati dei titoli di Stato abbiano raggiunto livelli di ipervenduto. In quel mese, il posizionamento corto sui Treasury statunitensi ha raggiunto livelli storici, soprattutto perché gli investitori che operano a brevissimo termine, come i commodity trading advisor (CTA) e i fondi a leva, hanno accumulato posizioni short quasi da record. La conseguente ricopertura delle posizioni corte e il rally di ottobre hanno invertito rotta a novembre, dopo l’inatteso aumento dell’inflazione. Secondo le nostre stime di posizionamento, la propensione alle posizioni lunghe è maturata tra fine ottobre e i primi di novembre. Va notato che il calo relativamente contenuto dei tassi d’interesse dopo la pubblicazione, ai primi di novembre, di un rapporto decisamente più positivo sull’occupazione indica che il mercato comprende la reazione più rigorista della Fed.
Cosa significa per gli investitori obbligazionari?
Le valutazioni dei titoli di Stato sono convenienti e la duration può essere di qualche utilità come strumento di copertura. Puntiamo a un rapporto rischio-rendimento più bilanciato nel segmento centrale e a lungo termine della curva dei rendimenti: gli investitori possono beneficiare di rendimenti iniziali elevati ed essere in qualche modo protetti da un eventuale deterioramento della propensione al rischio, senza la vulnerabilità delle scadenze più brevi che sono esposte ad un cambio delle aspettative di un rialzo dei tassi.
