MERCATI OBBLIGAZIONARI
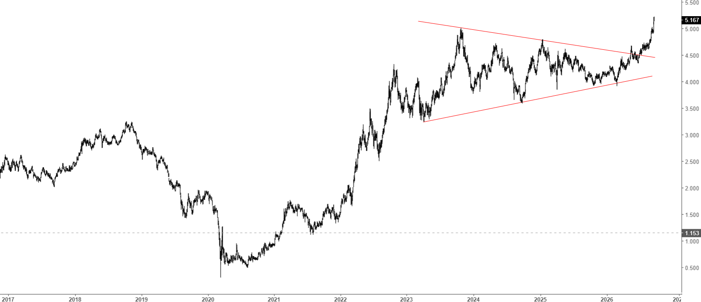
Non si arresta la fase di rialzo dei rendimenti obbligazionari e la scorsa settimana quello del Treasury decennale ha superato quota 5,20% per chiudere a 5,17% (grafico in basso), mentre quello del titolo ha 30 anni ha raggiunto quota 5,50%: sono i massimi degli ultimi 20 anni.
I dati macro mostrano una buona tenuta dell'economia americana nonostante i prezzi energetici a livelli record e i consumatori sempre più in difficoltà, ma è sempre più probabile un indebolimento della congiuntura globale soprattutto se proseguiranno i rialzi dei tassi a breve in Europa e negli USA. L'aumento dei rendimenti a lungo termine appare quindi eccessivo e nel corso delle prossime settimana dovremmo assistere a un parziale retracement del movimento rialzista, la cui ampiezza dipende dai movimenti dei prezzi petroliferi, che al momento non sembrano intenzionati a ridiscendere: venerdì il WTI ha chiuso sopra ai 92 dollari al barile e il Brent cinque dollari sopra.
L'attenzione degli investitori la prossima settimana sarà puntata sul report di giovedì dei redditi e consumi americani che include l'indice dei prezzi PCE Core che è atteso invariato al 3,6%, e quindi sul dato della disoccupazione USA di settembre, atteso a +98 mila occupati dai 162 mila del mese precedente: si tratta però di un dato poco affidabile soggetto ad ampie revisioni, la cui importanza sarebbe da ridimensionare.
MERCATI AZIONARI
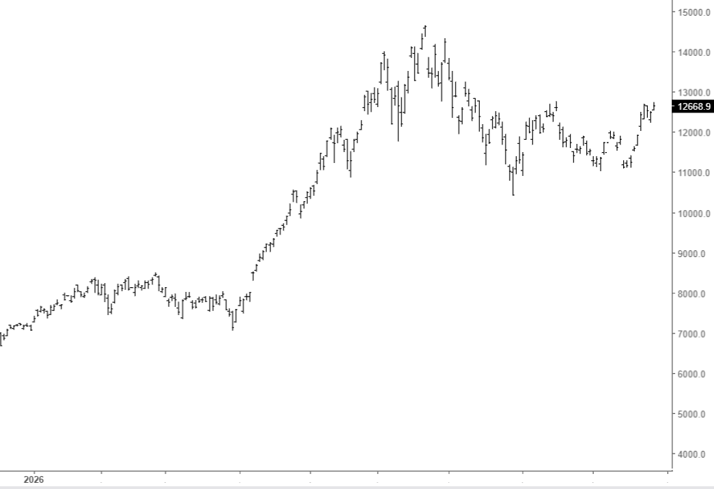
La scorsa settimana sono tornati in forza gli acquisti sui titoli tecnologici e l'indice Sox dei semiconduttori ha guidato il rialzo (grafico in basso).
La seduta di lunedì è stata dominata da un balzo dei settori dei servizi di comunicazione e della tecnologia dell’indice S&P 500, entrambi particolarmente rilevanti per il peso che hanno sull’indice. Il primo ha chiuso in rialzo del 3,9%, mentre il secondo ha guadagnato il 2,5%. Meta ha attirato maggiormente l’attenzione, con un rialzo dell’11,4%.
La salita delle azioni della società proprietaria di Facebook è arrivata sulla scia di diversi catalizzatori rialzisti. Meta ha annunciato quello che ha definito il primo cavo sottomarino transoceanico del suo genere, destinato a collegare la Francia e gli Stati Uniti.
La revisione del prezzo obiettivo arriva inoltre in vista dell’evento Meta Connect 2026, durante il quale l’azienda ha presentato le sue più recenti innovazioni nelle tecnologie di IA, negli occhiali intelligenti e nella realtà virtuale. A essere particolarmente protagonista dovrebbe essere Muse, il nuovo assistente di IA di Meta destinato ai consumatori.
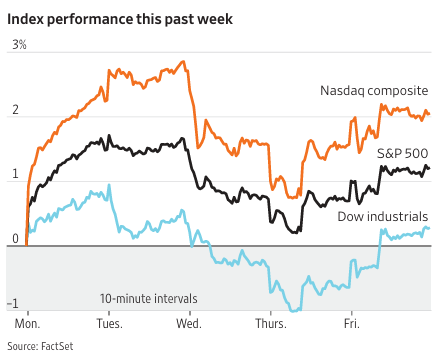
Il rialzo dei tecnologici ha influenzato positivamente mercati come quello giapponese, a +2% e meno gli indici europei: lo Stoxx600 ha chiuso la settimana a +0,5%.
Da notare invece la chiusura negativa dei titoli a minore capitalizzazione, con il Russell2000 che ha perso l'8% circa da massimo di inizio agosto e che anche la scorsa settimana ha chiuso in ribasso.
Gli investitori non sembrano preoccupati dai continui aumenti dei tassi e ritengono che la storia della crescita legata agli investimenti nell'IA sia in grado di più che compensare il loro impatto negativo, e per il momento non ci sono ancora segnali che prevalga l'effetto negativo dei tassi.
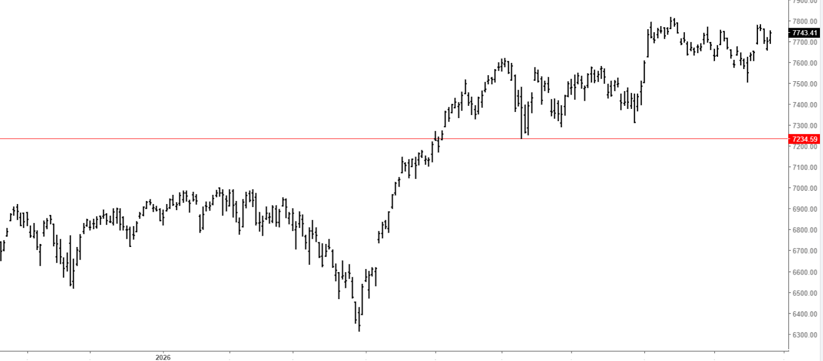
Il supporto situato a quota 7230 per l'SP500 (grafico in basso) rimane la barriera da violare al ribasso per giustificare aspettative di inversione del trend, che sopra tale livello può ancora proseguire.