MERCATI OBBLIGAZIONARI
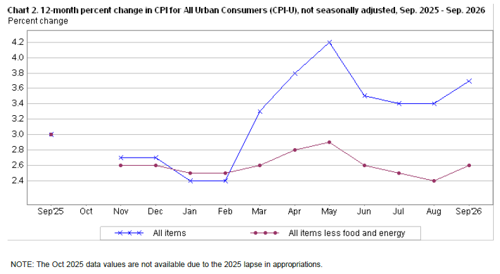
La scorsa settimana è stata contraddistinta dal dato dell'inflazione statunitense di settembre, particolarmente importante considerando il trend marcatamente ribassista del mercato obbligazionario: il dato complessivo è effettivamente risultato elevato, ma in linea con le attese, attestandosi a +0,6% su base mensile, portando così l’inflazione al 3,65% su base annua, un valore superiore al 3,6% previsto.
L’indice energetico è aumentato del 20,4% su base annua, principalmente a causa dell’incremento del 34,2% dei prezzi della benzina nello stesso periodo. L’indice dei prezzi della benzina è aumentato del 9,1% a settembre, contribuendo per oltre la metà all’incremento mensile dell’indice generale. L’indice energetico è cresciuto del 5,2% nel mese, dopo l’aumento del 2,1% registrato ad agosto.
L’indice relativo ai costi delle abitazioni (shelter) è aumentato dello 0,4% a settembre, dopo essere cresciuto dello 0,3% ad agosto.
L'indice dei prezzi Core che esclude energia e generali alimentari ha mostrato un andamento tendenziale del 2,6% ed è fermo da un anno intorno a tale livello (grafico in alto).
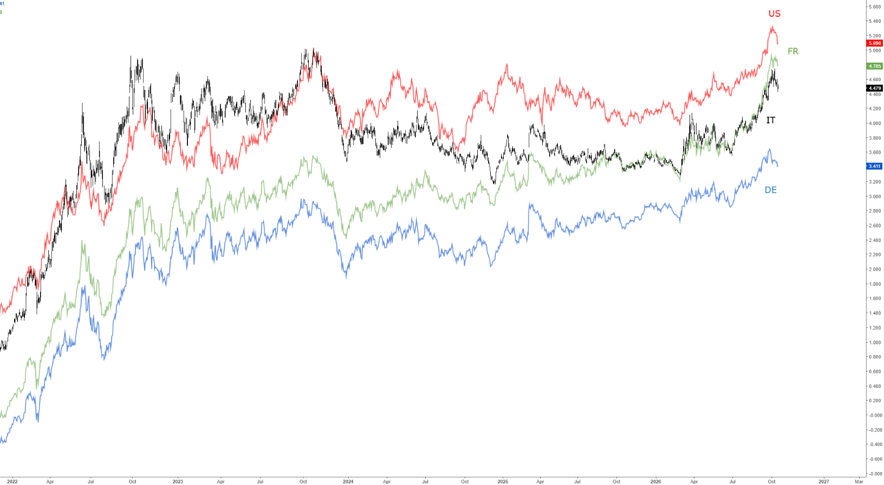
La reazione dei mercati obbligazionari è stata negativa solo per un paio d'ore e nei due giorni successivi abbiamo assistito all'atteso recupero, giustificato dall'estrema negatività degli operatori: i rendimenti dei principali decennali hanno chiuso quindi la settimana in leggera discesa (grafico in basso).
MERCATI AZIONARI
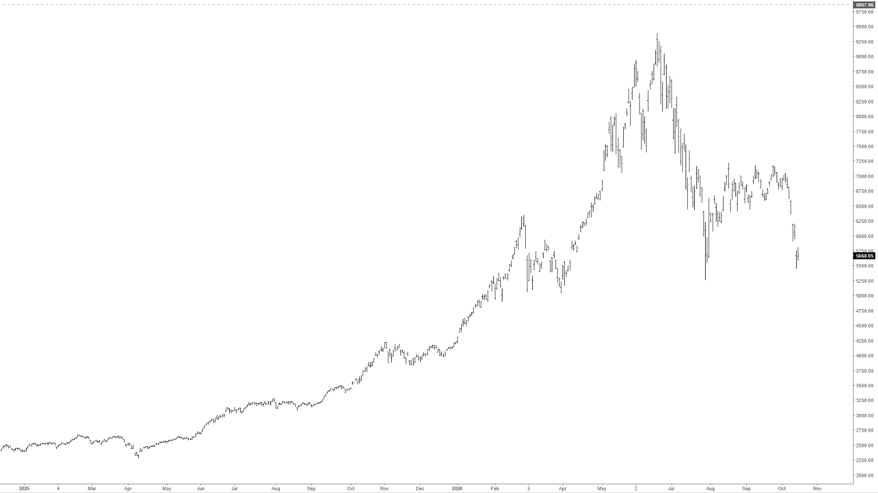
La scorsa settimana sono riprese le vendite sul settore dei semiconduttori e l'indice Kospi coreano è stato particolarmente penalizzato con perdite intorno al 15% (grafico in basso) e del 40% dai massimi dell'anno, ma anche l'indice SOX di Philadelphia dei semiconduttori è sui minimi delle ultime settimane.
Il rialzo dei rendimenti obbligazionari e la posizione di estrema euforia che circonda il settore dell'intelligenza artificiale spiegano le prese di beneficio degli ultimi giorni e il dato di mercoledì dell'inflazione USA di settembre ha accentuato le vendite, che hanno accelerato nei due giorni successivi nonostante il mercato obbligazionario recuperasse terreno.
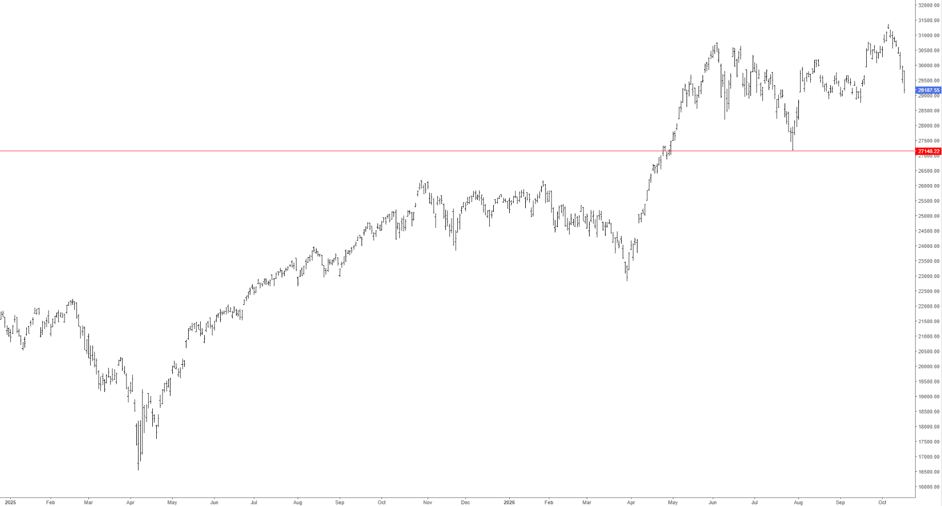
NVIDIA ha perso il 5% circa come del resto il Nasdaq 100 (grafico in basso), mentre l'SP500 ha perso il 2% e il Russell 2000 il 3%. Positivo il DowJones di circa un punto percentuale, segnale di un ritorno di interesse verso i titoli non-tecnologici: questa fase di rotazione dovrebbe proseguire nelle prossime settimane. E' comunque da notare come i principali indici americani stiano mostrando segnali di stanchezza, ma non ancora di inversione del trend rialzista principale, non essendo stato ancora violato alcun supporto significativo (7230 per l'SP500 e 27140 per il Nasdaq 100).
In territorio positivo gli indici europei, con lo Stoxx600 in rialzo di circa un punto percentuale.
La prossima settimana non avremo dati macro significativi, ma proseguirà la stagione delle trimestrali con quelle di Netflic e SpaceX martedì, Meta e Tesla giovedì, Roche, Nestlè e P&G venerdì e per finire Exxon Mobil, Amex ed Eni venerdì.