MERCATI OBBLIGAZIONARI
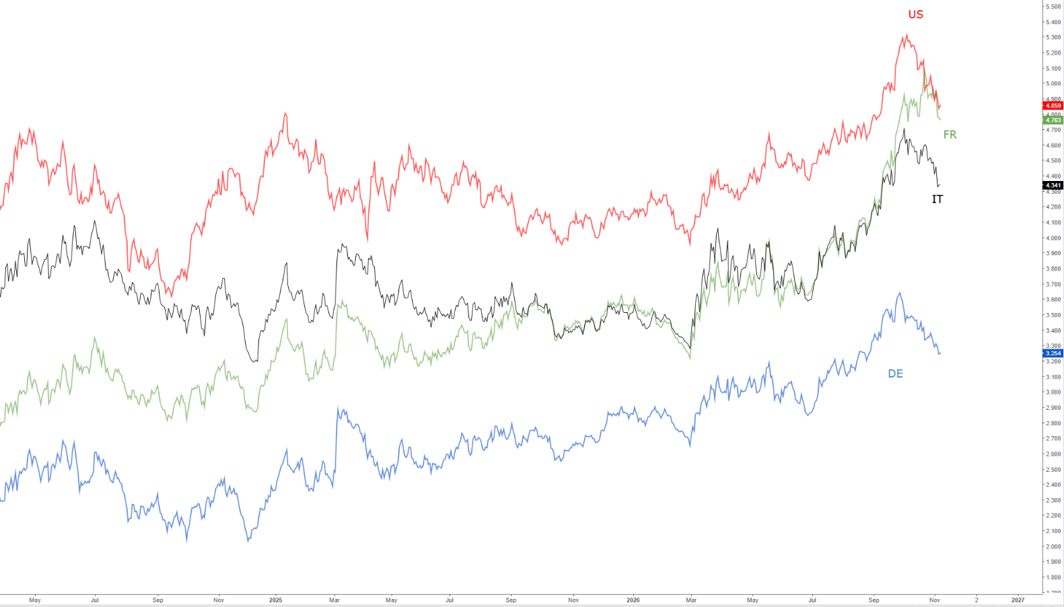
La correzione dei mercati azionari negli ultimi giorni ha permesso a quelli obbligazionari di estendere il recupero delle ultime settimane, con il rendimento del Treasury decennale che è sceso venerdì al 4,86% mentre quello del Bund ha chiuso la settimana al 3,35% (grafico in basso).
Positiva per i mercati anche l'ampia discesa dei prezzi petroliferi sulle speranze di un accordo per la fine della crisi iraniana: il Brent ha chiuso a 97,75 dollari al barile dai 118 del venerdì precedente.
I dati macro USA della settimana non hanno frenato i mercati nonostante siano stati migliori del previsto. In particolare Il rapporto sull'occupazione statunitense è risultato molto positivo. Il numero complessivo dei nuovi occupati è balzato a 165.000 unità (rispetto alle precedenti 60.000, riviste al rialzo), ben al di sopra delle 65.000 attese dal mercato.
Il tasso di disoccupazione è sceso al 4,1% dal 4,2% (attese: 4,2%), mentre il tasso di partecipazione alla forza lavoro è salito al 61,9% (precedente e attese: 61,8%). Anche i salari hanno registrato una crescita superiore alle aspettative: le retribuzioni orarie medie sono aumentate dello 0,4% su base mensile (attese e dato precedente: +0,3%), mentre il tasso di crescita annuale è rallentato al 3,1% dal 3,2%, rimanendo tuttavia sensibilmente al di sopra del consenso del 2,9%.
Nel complesso, questi dati offrono alla Federal Reserve ulteriori margini per procedere con un rialzo dei tassi. I mercati monetari ora scontano una probabilità del 77% di un rialzo dei tassi di 25 punti base a dicembre, in aumento rispetto al 64% registrato prima del dato.
L'indice generale della fiducia dei consumatori calcolato dall'Università del Michigan è poi salito a 51,0 da 48,0, nonostante le aspettative indicassero una sostanziale stabilità.
Per quanto riguarda la prossima settimana martedì è atteso il dato dell'inflazione USA di ottobre e venerdì quello dei prezzi alla produzione. Mercoledì il mercato dei Treasurys sarà chiuso per il Veteran Day.
MERCATI AZIONARI
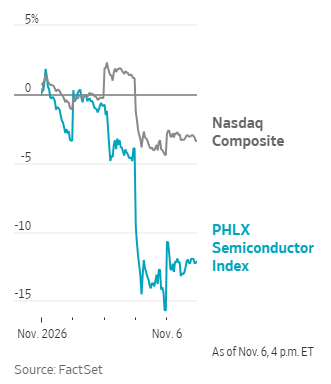
La vittoria dei Democratici alle elezioni di martedì era ampiamente prevista, ma i timori di una frenata agli investimenti in data center hanno accentuato i segnali di stanchezza che erano evidenti anche nei giorni precedenti, con l'SP500 che aveva chiuso ottobre vicino al primo supporto del minimo di settembre. Il ribasso di Wall Street è stato guidato dal tracollo dei titoli del settore dei microprocessori accentuatosi giovedì (grafico in basso).
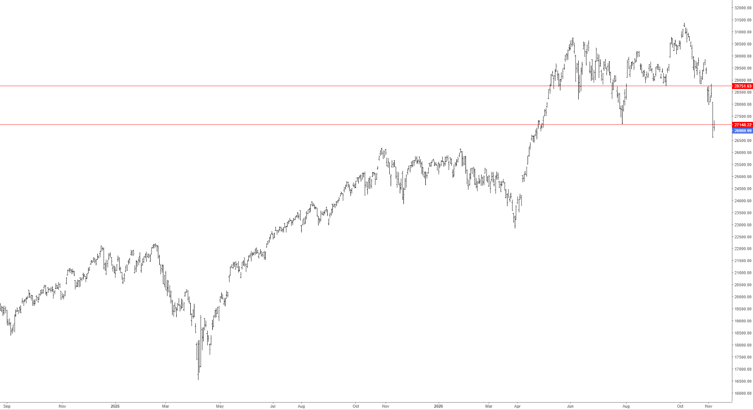
La discesa dei titoli legati all'Intelligenza Artificiale ha poi spinto il Nasdaq 100 sotto al supporto dato dal minimo di fine luglio situato a 27148 punti (grafico in basso), e il tentativo di rimbalzo di venerdì è stato modesto. Si tratta del primo segnale tecnico di inversione del trend rialzista principale.
Sembra quindi proseguire la fase di rotazione dei titoli tecnologici agli altri settori, e visto il notevole peso all'interno degli indici di questi pochi titoli l'impatto sugli indici è stato e sarà significativo. Debole anche il settore energetico con titoli come Exxon Mobil che hanno perso il 12% circa nel corso della settimana.
Hanno chiuso invece praticamente invariati gli indici europei come il DAX o lo Stoxx 600, dove il perso dei tecnologici è modesto, mentre il Nikkei giapponese ha chiuso la settimana il ribasso del 9% circa.
In apertura di settimana appare probabile un tentativo di rimbalzo di Wall Street vista la posizione di ipervenduto di breve, ma poi non dovrebbe sorprendere che prevalgano nuovamente le vendite soprattutto sui titoli tecnologici: il principale supporto da seguire per l'SP500 rimane situato a quota 7230 punti.
Martedì 17 sono attesi gli utili di NVIDIA, ultimo titolo primario ad annunciare la trimestrale.
