Un’espansione dell’IA più lenta potrebbe prolungare la scarsità di capacità di calcolo e allentare le pressioni sul finanziamento nel breve termine, favorendo gli hyperscaler diversificati e complicando invece le prospettive per i fornitori di infrastrutture con elevata leva finanziaria
A cura di Lotfi Karoui, Multi-Asset Credit Strategist di PIMCO
Punti chiave
I risultati delle elezioni di midterm statunitensi probabilmente ridefiniranno il ritmo dell’espansione dell’IA senza modificarne in modo sostanziale la portata finale (si veda l’articolo del 4 novembre 2026 “With Echoes of 1974, a Decisive Victory for the Democratic Party”). Maggiori attriti nel rilascio delle autorizzazioni, costi più elevati e tempi di sviluppo più lunghi potrebbero rallentare il capex e ridurre quindi il fabbisogno di finanziamento nel breve termine.
L’esposizione potenziale a un simile rallentamento è significativa. I dati raccolti da Cleanview indicano che circa il 45% della capacità di data center pianificata negli Stati Uniti si trova in Stati in cui potrebbero emergere restrizioni più stringenti, e il solo Texas ne rappresenta circa un quarto.
Detto ciò, un’esposizione del 45% non significa necessariamente che il 45% sia a rischio. I progetti potrebbero essere rinviati, ricollocati o riprogettati anziché cancellati; parte degli attuali progetti in attesa probabilmente non sarebbe mai stata realizzata comunque. L’impatto finale dipenderà dalla portata e dalla tempistica delle nuove restrizioni e dallo stato delle autorizzazioni dei singoli progetti.
Forse ancora più importante, a meno che la domanda sottostante di capacità di calcolo non cambi in misura sostanziale, il fabbisogno di capacità nel lungo termine – e dei finanziamenti che la sostengono – dovrebbe restare considerevole.
Per il momento, tuttavia, ci aspettiamo che il processo di sviluppo dell’AI si protragga più a lungo e segua un percorso meno lineare, piuttosto che tradursi in una sua significativa riduzione.
Non ci aspettiamo che questo percorso sia privo di ostacoli. Nelle ultime due settimane, il settore dell’AI è stato caratterizzato da numerosi fattori di turbolenza. Il cambiamento nella governance di NVIDIA, i risultati di CoreWeave superiori alle attese e le implicazioni macroeconomiche delle elezioni di metà mandato statunitensi sono solo alcuni dei molteplici fattori che hanno contribuito ad alimentare una significativa volatilità sia sui mercati azionari sia su quelli del credito. Una volta che le acque si saranno calmate, riteniamo che torneranno a emergere le differenze strutturali tra i vari operatori: un’espansione dell’IA più lenta dovrebbe favorire gli operatori maggiormente in grado di assorbire i ritardi, mentre altri potrebbero trovarsi in difficoltà in un contesto di incertezza.
La scarsità favorisce chi può permettersi di aspettare
Grazie a bilanci generalmente solidi e a fonti di utili differenziate, gli hyperscaler diversificati appaiono ben posizionati per reggere un ciclo di investimenti più lento.
Un’implementazione più lenta prolunga la scarsità della capacità di calcolo esistente, sostenendone l’utilizzo e i prezzi e riducendo al contempo il rischio di un eventuale eccesso di capacità. I bilanci, i flussi di cassa diversificati e la flessibilità geografica offrono inoltre a questi hyperscaler più opzioni per riorientare gli investimenti al variare delle condizioni per il rilascio delle autorizzazioni.
Tuttavia, gli hyperscaler diversificati non sono del tutto immuni da un rallentamento dell’IA. I ritardi fisici non comportano necessariamente un rinvio degli impegni finanziari. Gli acquisti di GPU, i contratti di locazione e gli obblighi legati alle infrastrutture restano in essere anche se i ricavi slittano più avanti nel tempo. E l’hardware acquistato per siti in ritardo potrebbe deprezzarsi prima di essere pienamente monetizzato. L’impatto sul free cash flow dipende quindi da quanta parte della spesa possa essere effettivamente rinviata e quanta sia invece già impegnata.
Questa tensione crea un’interessante asimmetria tra i mercati azionari e quelli del credito. L’azionario tende ad assorbire sia il potenziale rialzo derivante da una scarsità prolungata sia il possibile freno ai rendimenti degli investimenti. Il credito può beneficiare di un calendario dei finanziamenti legati all’IA meno concentrato nella fase iniziale e quindi di un ritmo di emissioni più lento. Anche se il fabbisogno di finanziamento cumulato resta elevato, distribuirlo su un periodo più lungo riduce nel breve termine la pressione tecnica esercitata dall’offerta.
La stessa logica dovrebbe favorire il debito esistente dei data center locati agli hyperscaler, in particolare le emissioni con solide protezioni strutturali per gli obbligazionisti. Se il rallentamento delle costruzioni riducesse le emissioni dei data center più di quelle senior non garantite, il conseguente sostegno tecnico dovrebbe favorire una compressione dello spread tra le obbligazioni dei data center locati agli hyperscaler e il debito senior dei rispettivi locatari (si veda la Figura 1). Per gli obbligazionisti, le strutture più solide sono quelle in cui le tutele contrattuali mantengono il locatario economicamente responsabile anche in caso di ritardi nella costruzione.
Figura 1: Se il rallentamento delle emissioni dei data center si concretizzerà, gli spread rispetto al debito senior dei locatari potrebbero comprimersi ulteriormente
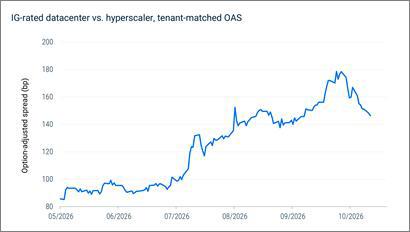
Fonte: Bloomberg e PIMCO, dati al 10 novembre 2026. Il grafico comprende le principali operazioni di data center investment grade sostenute da hyperscaler, con ponderazione uniforme. L’option-adjusted spread (OAS) è una misura utilizzata per confrontare il rendimento di un’obbligazione con opzioni incorporate rispetto a un benchmark “privo di rischio”, come i Treasury statunitensi.
La scarsità offre respiro, ma non è una panacea
Il calcolo è molto diverso per i fornitori di infrastrutture con una leva finanziaria più elevata. Da un lato, la capacità esistente già dotata di alimentazione elettrica beneficia della scarsità. Dall’altro, queste società dispongono anche di una minore flessibilità di bilancio e dipendono maggiormente dal continuo accesso ai finanziamenti. Contratti di locazione, impegni per l’acquisto di GPU e oneri finanziari potrebbero continuare a gravare mentre costruzione e ricavi subiscono ritardi; un calendario delle emissioni più lento offre scarso conforto se il capitale esistente resta immobilizzato più a lungo del previsto.
Ciò crea una tensione tra valore della scarsità e valutazione. La scarsità può sostenere l’utilizzo, i canoni di locazione e i flussi di cassa nel breve termine. Ma gli investitori devono comunque valutare i flussi di cassa successivi al contratto iniziale, la cui economia dipende dalla domanda futura, dai canoni di rinnovo dei contratti, dai valori residui delle GPU e dall’accesso ai finanziamenti.
Un’espansione più lenta può consentire di rinnovare la capacità GPU meno recente a prezzi più interessanti, ma pone una domanda chiave per gli investitori azionari e obbligazionari: quanto varrà quella capacità fra diversi anni, con l’evoluzione delle esigenze dei clienti e della tecnologia?
Pertanto, per i modelli di business caratterizzati da un elevato indebitamento, il rischio è che il premio di scarsità possa essere più che compensato da uno sconto di valutazione legato al rischio di rinegoziazione dei contratti e a un orizzonte di monetizzazione più lungo e meno certo.
Più lenta non significa più contenuta
Prima delle elezioni, le previsioni di consenso indicavano un altro periodo straordinario di investimenti nell’IA, con stime di capex degli hyperscaler pari a circa 1.200 miliardi di dollari sia nel 2027 sia nel 2028 e investimenti superiori ai flussi di cassa operativi (si vedano le Figure 2 e 3). Queste previsioni potrebbero ora essere riviste al ribasso o, più probabilmente, spostate più avanti nel tempo.
Figura 2: Le attese di capex degli hyperscaler hanno raggiunto circa 1.200 miliardi di dollari sia nel 2027 sia nel 2028
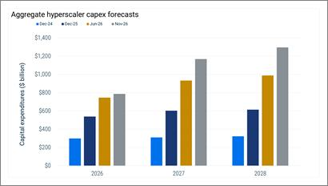
Fonte: Bloomberg e PIMCO, dati all’11 novembre 2026. Gli hyperscaler comprendono Amazon, Alphabet, Meta, Microsoft e Oracle. Le stime di consenso aggregate sono ricavate dalla media delle attese degli analisti.
Figura 3: I livelli di capex attesi sono destinati a superare i flussi di cassa operativi
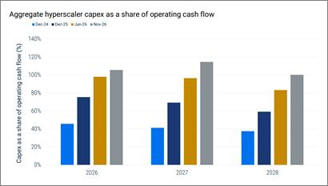
Fonte: Bloomberg e PIMCO, dati all’11 novembre 2026. Gli hyperscaler comprendono Amazon, Alphabet, Meta, Microsoft e Oracle. Le stime di consenso aggregate sono ricavate dalla media delle attese degli analisti.
Per i portafogli di credito, un’espansione dell’IA più lenta potrebbe ridurre il flusso di nuove emissioni, ma non fa scomparire il problema della concentrazione, come abbiamo illustrato nell’articolo del 3 novembre 2026 “The Credit Market Lens: Where to Seek Diversification From the AI Investment Theme”. Lo stock di esposizioni legate all’IA è già considerevole e il fabbisogno di finanziamento finale potrebbe restare elevato anche se si manifestasse su un orizzonte più lungo.
L’esito delle elezioni statunitensi potrebbe rallentare l’espansione dell’IA, ma difficilmente la fermerà. Per gli investitori, le domande chiave dopo le elezioni sono chi incassa il premio di scarsità nel frattempo, chi sostiene il costo del ritardo e chi dispone della capacità di bilancio per fare da ponte tra le due cose.
