Outlook per l’argento al 3° trimestre del 2027: ripresa trainata dall’oro e difficoltà sul fronte industriale
- Nitesh Shah, Head of Commodities and Investment Strategists, WisdomTree
Dall'ultima nostra previsione, l'argento si è ulteriormente consolidato e continua a sottoperformare sia l'oro che i metalli industriali. Il massimo storico di oltre 121 USD/oncia raggiunto il 29 gennaio 2026 sembra ormai lontano, con i prezzi che si attestano a meno della metà di tale livello. Prevediamo che, nell'orizzonte oggetto della nostra previsione, una ripresa dei prezzi dell'oro determinerà un rialzo dell'argento. Tuttavia, un contesto industriale difficile rischia di limitarne l'entità.
Tassi di interesse più alti e prezzi dell'energia elevati lasciano poco spazio a una forte ripresa ciclica della domanda industriale di argento. I fattori che spingono la domanda strutturale rimangono in essere, ma il loro contributo va valutato alla luce delle iniziative volte a ridurne l’uso.
Metals Focus prevede che la domanda industriale di argento scenderà di un ulteriore 3%, attestandosi a circa 640 milioni di once (Moz) nel 2026. L’incertezza economica legata alle politiche commerciali e alle tensioni geopolitiche sta frenando l’attività, mentre il forte aumento dei prezzi del metallo all’inizio di quest’anno ha accelerato il ricorso al risparmio e alla sostituzione. Gli utenti industriali stanno cercando di ridurre la quantità utilizzata per ogni applicazione o di sostituirlo laddove tecnicamente ed economicamente fattibile.
Settore solare: divergenze tra distribuzione e domanda di argento
L’attenuazione dei timori immediati legati ai dazi ha ridotto l’incentivo a mantenere scorte di argento insolitamente elevate negli Stati Uniti. Quelle nei magazzini del COMEX sono diminuite rispetto agli alti livelli del 2025, mentre le riserve di argento nei caveau di Londra sono aumentate.
Figura 1: Scorte di argento LMBA e COMEX
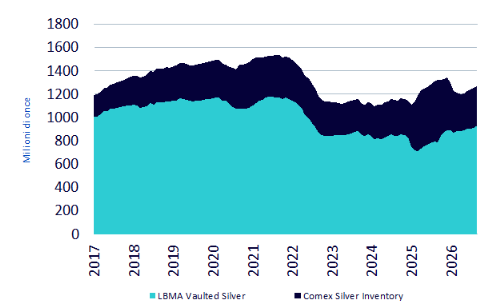
Fonte: WisdomTree, London Bullion Markets Association (LBMA), COMEX (borsa statunitense di contratti future appartenente al CME Group), Bloomberg L.P., gennaio 2017 - settembre 2026. La performance storica non è indicativa di quella futura e qualsiasi investimento può diminuire di valore.
Questi sviluppi sono in linea con un allentamento delle distorsioni regionali delle scorte. Tuttavia, l’aumento delle riserve complessive nei caveau non rappresenta necessariamente un aumento equivalente del metallo immediatamente disponibile sul mercato: alcune sono infatti utilizzate a copertura di ETP o appartengono a investitori che hanno pochi motivi per vendere.
Rimane inoltre l’incertezza sulla politica commerciale. Nel novembre 2025, l’argento è stato aggiunto all’elenco dei minerali critici degli Stati Uniti. Il Proclama 11001 del presidente Trump, firmato il 14 gennaio 2026, ha avviato negoziati sui minerali critici lavorati e sui loro prodotti derivati, invece di imporre immediatamente nuovi dazi nell’ambito di tale provvedimento.
Il riacutizzarsi delle tensioni commerciali, in particolare con i principali fornitori come il Messico e il Canada, potrebbe incoraggiare un’altra ondata di spedizioni verso gli Stati Uniti in vista di potenziali restrizioni. Questo potrebbe ridurre la disponibilità altrove, anche senza un cambiamento nelle scorte globali.
La domanda indiana deve fare i conti con i vincoli politici
Una risposta limitata sul fronte dell’offerta
Nel 2025 la produzione globale delle miniere d’argento è aumentata del 3% rispetto all’anno precedente, raggiungendo circa 847 Moz. L’aumento dei sottoprodotti nelle miniere di rame peruviane e l’avvio a pieno regime della miniera di Prognoz in Russia hanno contribuito in modo significativo a questo risultato. Anche gli incrementi registrati in Marocco e Cina hanno aiutato a compensare le perdite in Messico e Indonesia.
Metals Focus prevede un modesto calo della produzione mineraria nel 2026, con un aumento del riciclo che dovrebbe sopperire almeno in parte a tale riduzione.
Per quanto riguarda l’offerta mineraria, le prospettive variano a seconda della fonte. Nel 2026 e 2027 la produzione primaria di argento dovrebbe aumentare leggermente, con i nuovi progetti che compenseranno l’esaurimento dei giacimenti e il calo dei tenori altrove. Anche l'argento recuperato come sottoprodotto dell'estrazione dell'oro dovrebbe aumentare, mentre la produzione derivante dalle attività legate al rame dovrebbe diminuire.
Il quadro generale è quindi quello di una crescita limitata dell'offerta. Dato che gran parte della produzione di argento deriva dall'estrazione di altri metalli, l'aumento dei suoi prezzi da solo non può generare un rapido incremento della produzione.
Una ripresa graduale verso i 70 USD
Nel complesso, prevediamo che l’argento salirà verso i 70 USD/oncia entro il terzo trimestre del 2027, con un valore che secondo il nostro modello si attesterà sui 70,55 USD/oncia. L’aumento dei prezzi dell’oro rappresenta il principale fattore trainante, mentre l’elettrificazione del settore automobilistico, le infrastrutture di ricarica e gli investimenti nell’IA forniscono un sostegno alla domanda di fondo.
Tuttavia, il calo nel settore solare, il persistere di comportamenti di risparmio e sostituzione, l’aumento del riciclo e un allentamento della tensione delle scorte regionali potrebbero limitare il potenziale di rialzo.
Figura 2: Attribuzione delle previsioni
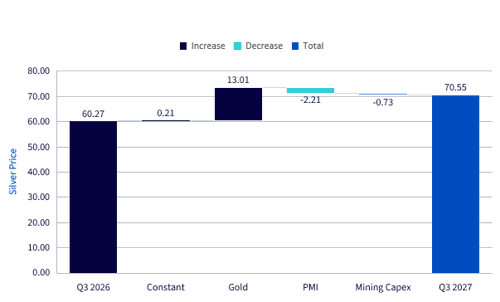
Fonte: WisdomTree, ottobre 2026. Le previsioni non sono indicative della performance futura e qualsiasi investimento è soggetto a rischi e incertezze.
